
Penetapan tersangka ini menjadi perkembangan terbaru dalam penyidikan dugaan korupsi tata kelola transaksi dan perpajakan yang melibatkan perusahaan industri bubur kertas tersebut. Selain menetapkan AL sebagai tersangka, penyidik juga telah lebih dahulu menetapkan PT TPL Tbk sebagai tersangka korporasi serta dua oknum supervisor pemeriksaan pajak berinisial BP dan SR.
Kepala Pusat Penerangan Hukum (Kapuspenkum) Kejagung, Anang Supriatna, menjelaskan bahwa penetapan AL sebagai tersangka dilakukan oleh penyidik Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus) pada Kamis, 15 Oktober 2026.

“Penyidik pada Jampidsus menetapkan satu orang tersangka pada Kamis, 15 Oktober 2026, terhadap AL selaku Direktur merangkap Corporate Secretary PT TPL, terkait perkara dugaan tindak pidana korupsi transfer pricing oleh PT TPL kepada entitas perusahaan tahun 2008–2025,” kata Anang dalam keterangannya, Sabtu (17/10/2026).
Menurut Anang, penetapan tersangka dilakukan setelah penyidik mengumpulkan berbagai keterangan dan alat bukti untuk mengungkap dugaan penyimpangan dalam transaksi perusahaan, termasuk ekspor produk pulp ke perusahaan afiliasi.
Penyidik Periksa 116 Saksi
Dalam proses penyidikan, tim Jampidsus telah memeriksa sebanyak 116 orang saksi. Penyidik juga menyita sejumlah dokumen dan barang bukti elektronik yang berkaitan dengan transaksi perusahaan serta pelaporan perpajakan.
Selain itu, penyidik meminta keterangan dari sejumlah ahli, di antaranya ahli hukum pidana, ahli keuangan negara, serta ahli di bidang selulosa dan industri pulp.
Pemeriksaan tersebut dilakukan untuk memperjelas mekanisme transaksi, klasifikasi produk yang diperdagangkan, serta dugaan penyimpangan dalam pelaporan nilai dan jenis barang kepada otoritas terkait.
Kejagung menduga praktik yang dilakukan AL bukan sekadar persoalan administrasi perdagangan, melainkan berkaitan dengan manipulasi klasifikasi produk dan pelaporan transaksi yang berdampak terhadap kewajiban perpajakan perusahaan.
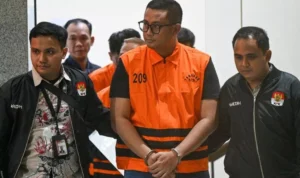
Sebelum ditetapkan sebagai tersangka, AL disebut sempat tidak memenuhi panggilan penyidik. Tim penyidik kemudian melakukan penangkapan terhadap AL di Medan, Sumatera Utara, pada Kamis (15/10/2026).
Setelah ditangkap, AL dibawa untuk menjalani proses hukum lebih lanjut dan ditahan di Rumah Tahanan Negara (Rutan) Salemba Cabang Kejaksaan Agung.
Anang menjelaskan, penahanan dilakukan selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026.
Penahanan tersebut merupakan bagian dari proses penyidikan untuk kepentingan pemeriksaan lebih lanjut terhadap tersangka dan pengembangan perkara.
Diduga Manipulasi Kode Barang Ekspor
Dalam menjalankan kegiatan usahanya, PT TPL melakukan ekspor produk pulp kepada perusahaan afiliasi, yakni DP MMI, Ltd, serta penjualan lokal kepada pabrik APR.
Namun, penyidik menduga terdapat praktik under invoicing melalui manipulasi kode barang atau Harmonized System (HS code). Produk yang berdasarkan karakteristik, kegunaan, dan harga pasar sebenarnya merupakan dissolving pulp (DP) diduga diklasifikasikan sebagai produk dengan nilai lebih rendah.
Produk tersebut dilaporkan sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP).
Perbedaan klasifikasi ini menjadi salah satu fokus penyidikan karena kedua jenis pulp tersebut memiliki karakteristik, kegunaan, dan nilai ekonomi yang berbeda.
Paper grade pulp atau BHKP merupakan bubur kertas yang digunakan sebagai bahan baku pembuatan berbagai produk, seperti kertas tulis, tisu, dan karton. Produk ini termasuk komoditas industri dengan harga pasar yang relatif lebih rendah dibandingkan jenis pulp premium tertentu.
Sementara itu, dissolving pulp merupakan produk dengan tingkat kemurnian selulosa tinggi. Bahan baku ini digunakan dalam industri lanjutan, antara lain untuk memproduksi serat tekstil seperti rayon atau viskosa, bahan tertentu untuk industri farmasi, serta berbagai produk berbasis selulosa.
Karena memiliki karakteristik dan kegunaan berbeda, dissolving pulp dapat memiliki nilai jual lebih tinggi dibandingkan pulp untuk kebutuhan kertas biasa.
Penyidik menduga perubahan klasifikasi tersebut dilakukan untuk menurunkan nilai transaksi yang dilaporkan sehingga berpotensi memengaruhi perhitungan kewajiban pajak perusahaan.
Pelaporan Pajak Diduga Tidak Sesuai Fakta
Selain dugaan manipulasi kode barang, penyidik juga menyoroti kewajiban PT TPL dalam menyampaikan dokumen transfer pricing atau TP Doc serta Surat Pemberitahuan (SPT) Pajak Badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB), Direktorat Jenderal Pajak (DJP).
Dokumen TP Doc digunakan untuk menjelaskan penerapan prinsip kewajaran dan kelaziman usaha dalam transaksi antara pihak-pihak yang memiliki hubungan istimewa.
Dalam perkara ini, AL diduga melaporkan data transaksi yang tidak sesuai dengan kondisi sebenarnya. Dugaan tersebut menjadi bagian penting dalam penyidikan karena laporan transaksi dan dokumen pendukung menjadi dasar otoritas pajak untuk menilai kewajaran harga serta menentukan kewajiban perpajakan perusahaan.
Kejagung juga menduga adanya pemberian uang kepada pemeriksa pajak agar penyimpangan tersebut tidak terungkap melalui proses pemeriksaan.
“Tersangka AL secara melawan hukum memberikan sejumlah uang kepada pemeriksa pajak agar tidak dilakukan pengawasan dan dalam menelaah KKP dan LHP tidak mendasarkan pada audit program yang telah disusun,” tutur Anang.
Akibat dugaan praktik tersebut, pemeriksa pajak disebut tidak melakukan pengujian kewajaran harga pembanding terhadap dokumen TP Doc maupun SPT Pajak Badan yang dilaporkan PT TPL.
Kondisi itu diduga membuat manipulasi transaksi dan pelaporan pajak tidak terdeteksi sebagaimana mestinya.
Kerugian Negara Rp 2 Triliun
Kejagung menyebut dugaan perbuatan AL bersama pemeriksa pajak mengakibatkan kerugian keuangan negara sekitar Rp 2 triliun.
Besarnya nilai kerugian tersebut menjadi salah satu aspek utama dalam pengusutan perkara. Penyidik masih mendalami rangkaian transaksi, peran pihak-pihak terkait, serta mekanisme yang diduga menyebabkan kerugian negara selama periode 2008–2025.
Di sisi lain, Kejagung menyampaikan telah mengupayakan pemulihan keuangan negara melalui penyetoran uang sebesar Rp 500 juta dari DJP ke Rekening Pemerintah Lainnya (RPL) Jampidsus.
Meski demikian, jumlah tersebut masih jauh lebih kecil dibandingkan nilai kerugian negara yang diperkirakan mencapai Rp 2 triliun.
Pemulihan aset dan penelusuran aliran dana menjadi bagian penting dalam penanganan perkara dugaan korupsi, terutama untuk memastikan sejauh mana kerugian negara dapat dikembalikan melalui proses hukum.
Dua Pemeriksa Pajak Turut Jadi Tersangka
Dalam perkara ini, Kejagung sebelumnya telah menetapkan PT TPL Tbk sebagai tersangka korporasi. Penyidik juga menjerat dua oknum supervisor pemeriksaan pajak berinisial BP dan SR yang diduga menerima suap serta meloloskan manipulasi pajak perusahaan.
Penetapan sejumlah pihak tersebut menunjukkan bahwa penyidikan tidak hanya menyasar aktivitas perusahaan, tetapi juga dugaan keterlibatan oknum yang memiliki kewenangan dalam proses pemeriksaan perpajakan.
Atas dugaan perbuatannya, AL disangkakan dengan pasal primer Pasal 603 juncto Pasal 20 huruf a atau c Kitab Undang-Undang Hukum Pidana (KUHP) berdasarkan Undang-Undang Nomor 1 Tahun 2023, juncto Pasal 18 Undang-Undang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Adapun sangkaan subsider menggunakan Pasal 604 juncto Pasal 20 huruf a atau c KUHP juncto Pasal 18 UU Tipikor juncto UU Nomor 20 Tahun 2001.
Kejagung masih melanjutkan penyidikan untuk memperjelas peran masing-masing pihak dan mengungkap keseluruhan rangkaian dugaan penyimpangan tersebut.
Kasus ini menjadi sorotan karena menyangkut dugaan manipulasi transaksi lintas perusahaan, pelaporan perpajakan, serta keterlibatan oknum pemeriksa pajak. Proses hukum selanjutnya akan menentukan pertanggungjawaban para pihak berdasarkan alat bukti dan fakta yang terungkap di persidangan. (Sumber : detiknews, Editor : KBO Babel)